Modello di digital banking specializzato
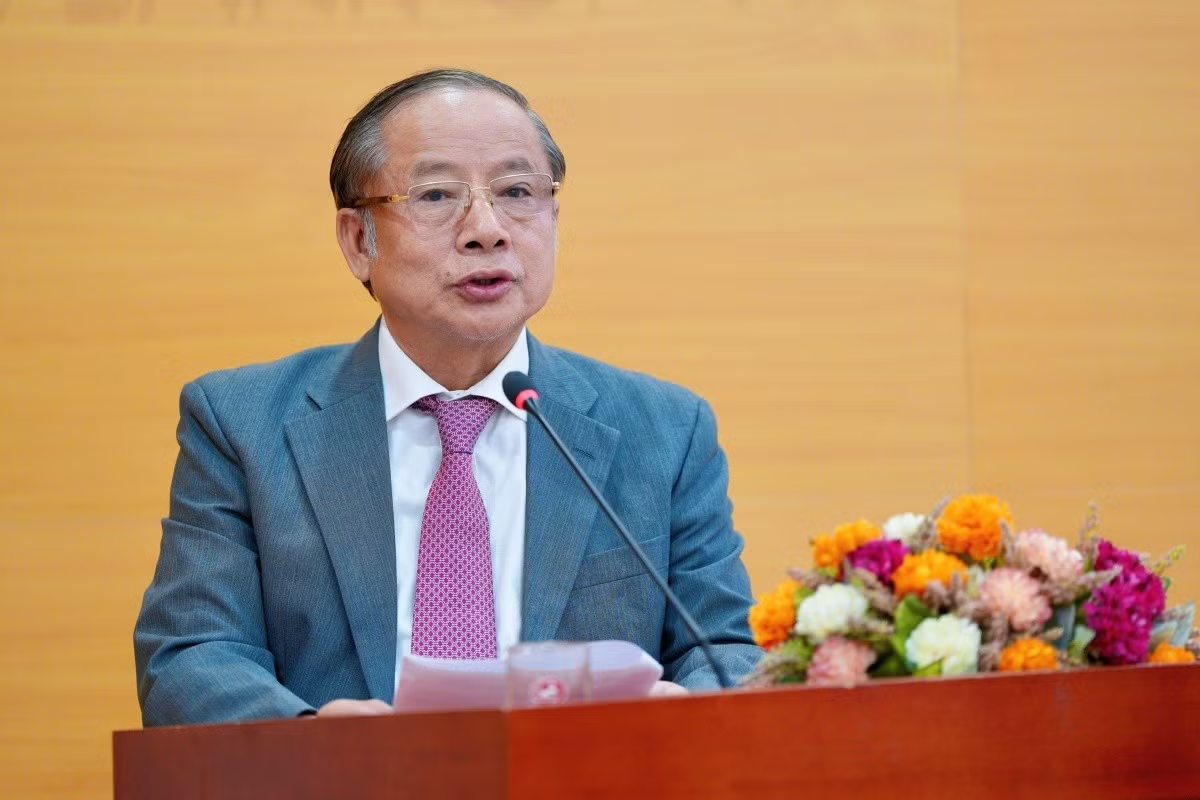
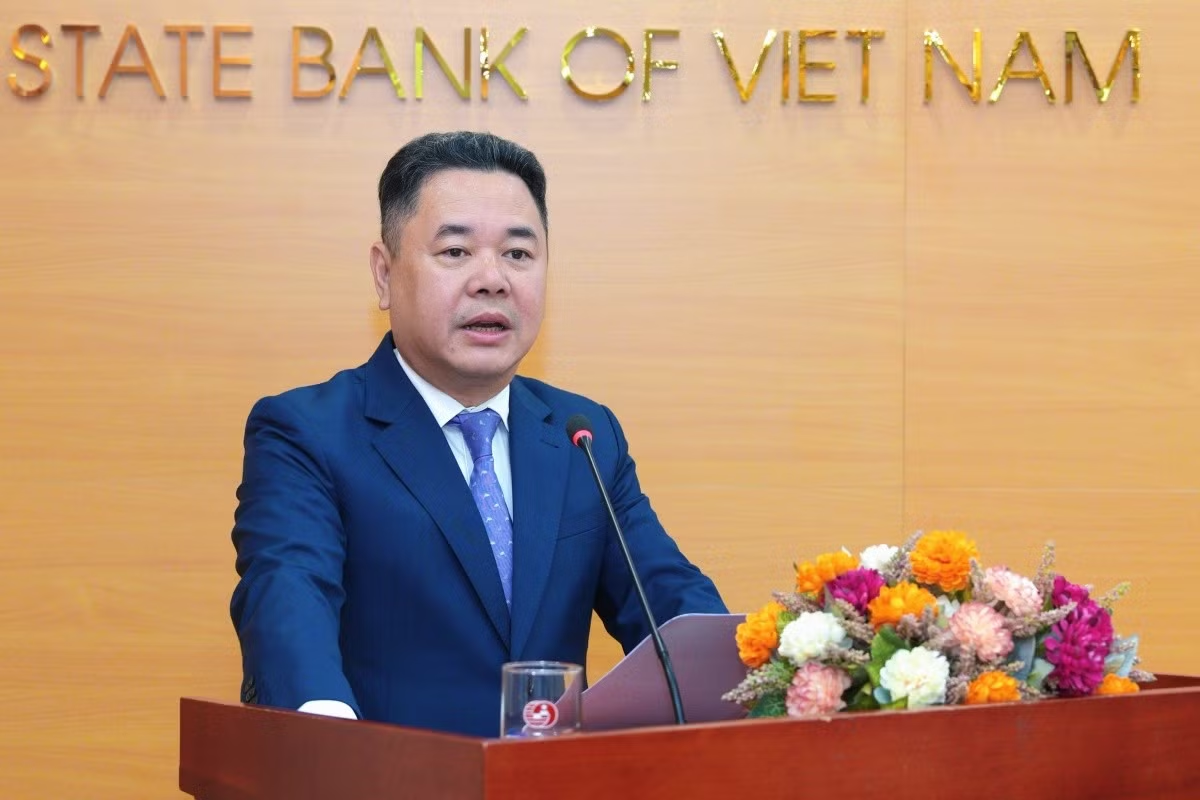
Alla conferenza sul miglioramento dell’accesso al credito per le piccole e medie imprese (PMI), tenutasi la mattina del 18 settembre, il signor Nguyen Van Than, presidente dell’Associazione vietnamita delle piccole e medie imprese (Vinasme), ha dichiarato che, secondo le statistiche, alla fine di luglio 2026 il saldo totale del credito in essere dell’intero sistema aveva raggiunto oltre 20 trilioni di VND.
“Le esigenze di capitale si stanno diversificando sempre di più, mentre gli attuali metodi di approvvigionamento di capitale si basano ancora principalmente sul sistema bancario commerciale e sui tradizionali requisiti di garanzia. Partendo da questa realtà, Vinasme propone diverse raccomandazioni per ampliare l’accesso al capitale per le PMI e le imprese familiari nel prossimo futuro.”
Nello specifico, l’Associazione propone di avviare un progetto pilota per un modello di digital banking specializzato per le PMI e le imprese familiari, garantendo al contempo il rispetto dei requisiti di gestione del rischio e di sicurezza del sistema. L’Associazione suggerisce alla Banca di Stato del Vietnam (SBV) di condurre ricerche e collaborare con l’Associazione per sperimentare un modello di digital banking specializzato, focalizzato sulla fornitura di servizi a queste due categorie di clienti.
Secondo il signor Nguyen Van Than, questo potrebbe rappresentare un nuovo approccio per affrontare, almeno in parte, le attuali limitazioni all’accesso al credito. Le PMI e le imprese familiari sono molto numerose e presentano esigenze di capitale diversificate, ma l’importo dei singoli prestiti non è generalmente elevato. Se si applicasse integralmente il modello bancario tradizionale, con i suoi costi di valutazione, gestione e servizio relativamente alti, il costo dell’erogazione del credito a questa tipologia di clientela potrebbe continuare a rappresentare un ostacolo.
“È necessario diversificare i fornitori di credito al di là del modello bancario tradizionale, concentrandosi sullo sviluppo di istituti di credito non basati sui depositi. L’Associazione propone che la Banca di Stato del Vietnam studi e crei condizioni favorevoli, istituisca meccanismi di autorizzazione e promuova lo sviluppo di questo tipo di istituto, diversificando così l’offerta di servizi finanziari e creditizi per le PMI e le famiglie di imprenditori”, ha suggerito il signor Nguyen Van Than.
Per le PMI, in particolare le microimprese e le attività a conduzione familiare, gli istituti finanziari specializzati possono progettare prodotti più adatti alle loro caratteristiche patrimoniali, al flusso di cassa e ai cicli economici. Pertanto, l’Associazione raccomanda alla Banca di Stato del Vietnam di continuare a ricercare e migliorare il quadro giuridico in modo da garantire la sicurezza del sistema, creare un ambiente competitivo e diversificare gli enti erogatori di credito.
La prossima soluzione proposta è quella di promuovere lo sviluppo del mercato del factoring e del finanziamento dei crediti commerciali. Secondo il signor Nguyen Van Than, le imprese attualmente possiedono un asset molto consistente ma sottoutilizzato: i crediti commerciali e i flussi di cassa futuri. L’Associazione raccomanda alla Banca di Stato del Vietnam di promuovere ulteriormente le attività di factoring, in particolare il factoring senza rivalsa, seguendo le prassi internazionali e gli standard della FCI.
Inoltre, è necessario studiare e migliorare i meccanismi relativi al ruolo degli agenti di factoring esteri, all’assicurazione dei crediti commerciali e agli strumenti di garanzia del rischio, in conformità con le prassi internazionali. “La creazione di un sistema comune e interconnesso che consenta agli operatori di mercato di condividere, confrontare e verificare le informazioni necessarie nei limiti consentiti dalla legge , favorirà la gestione del rischio, limiterà i casi in cui un credito commerciale viene utilizzato per finanziare più operazioni e consentirà di affrontare i rischi non ancora pienamente identificati”, ha affermato Nguyen Van Than.
Per quanto riguarda lo sviluppo di un ecosistema di rating del credito e dei dati per la valutazione delle PMI, il Presidente di Vinasme ha proposto di creare gradualmente un ecosistema di rating del credito aziendale indipendente, obiettivo e basato sui dati. Di conseguenza, è necessario incoraggiare le agenzie di rating indipendenti a fornire servizi alle PMI e studiare i modelli di aziende consolidate sul mercato, come FiinGroup.
Attualmente, gli istituti di credito utilizzano i dati del Centro nazionale di informazione creditizia del Vietnam (CIC) come importante fonte di informazioni nel processo di valutazione della clientela. Tuttavia, se organizzazioni indipendenti raccogliessero, elaborassero e analizzassero i dati in conformità con le normative vigenti, le banche disporrebbero di ulteriori fonti di informazione per valutare la solvibilità, il livello di rischio e la capacità di rimborso dei clienti.
Al fine di promuovere una maggiore partecipazione delle PMI alle catene di approvvigionamento e alle catene del valore globali, l’Associazione propone che la Banca di Stato del Vietnam si coordini con il Ministero delle Finanze, il Ministero dell’Industria e del Commercio, il Ministero dell’Agricoltura e dell’Ambiente e altri enti competenti per studiare un meccanismo di coordinamento volto a rafforzare la competitività e la capacità delle PMI di partecipare alle catene di approvvigionamento globali.
Oltre alle soluzioni politiche, il signor Nguyen Van Than ha suggerito che gli istituti finanziari, comprese le banche commerciali e gli istituti di credito non bancari, debbano sviluppare un maggior numero di prodotti di finanziamento basati su attività e flussi di cassa. Questi prodotti potrebbero includere il finanziamento dei crediti commerciali, il finanziamento delle scorte, il finanziamento del magazzinaggio, il finanziamento della catena di approvvigionamento, il factoring, il leasing e altre forme di finanziamento del commercio.
La caratteristica comune di questi metodi è che aiutano le imprese ad accedere al capitale basandosi sulle proprie attività e sui flussi di cassa generati durante il processo produttivo e commerciale, anziché dipendere principalmente da beni immobili o immobilizzazioni.
Le imprese devono inoltre migliorare la trasparenza e le capacità di governance.
Oltre alle raccomandazioni di cui sopra, Vinasme individua anche la responsabilità della comunità imprenditoriale stessa nel migliorare l’accesso al capitale.
Anche le imprese devono cambiare. Ciò significa migliorare la trasparenza, la capacità di governance, la qualità dei dati finanziari e la responsabilità nell’utilizzo del capitale. “Le esigenze di sviluppo in questa nuova fase ci impongono di innovare ancora di più”, ha sottolineato Nguyen Van Than.
L’obiettivo non è solo quello di aumentare l’offerta di capitali alle PMI, ma anche di creare un ecosistema finanziario più diversificato in cui le imprese possano accedere al capitale sulla base di dati, solvibilità, flusso di cassa, crediti, beni e posizione nella catena di approvvigionamento, anziché affidarsi principalmente alle garanzie tradizionali.
Secondo il vice governatore della Banca di Stato del Vietnam, Nguyen Ngoc Canh, al 28 agosto il credito in essere all’economia ha raggiunto quasi 21 trilioni di VND, con un aumento del 10,24% rispetto alla fine del 2025. Nello specifico, 43 istituti di credito si sono impegnati a fornire credito agevolato alle PMI. Il credito in essere ha superato i 4,1 trilioni di VND, con un incremento del 12,4% rispetto alla fine del 2025, un tasso di crescita superiore alla crescita media del credito dell’economia (10,24%), rappresentando circa il 20% del credito totale in essere dell’economia.
Nell’agosto del 2026, la Banca di Stato del Vietnam ha emanato una direttiva alle banche commerciali affinché attuassero programmi di credito rivolti alle PMI, alle imprese e ai privati operanti in settori trainati dalla crescita.
Dopo oltre un mese dall’avvio del programma, dalle sole 4 banche commerciali statali che si erano registrate per il pacchetto da 220.000 miliardi di VND, sono ora 19 le banche commerciali che hanno annunciato informazioni su programmi e prodotti agevolati per un valore complessivo di oltre 407.000 miliardi di VND, con tassi di interesse agevolati che si impegnano a essere inferiori dell’1-2% rispetto al tasso di interesse medio per la stessa durata applicato dalle banche che attualmente concedono prestiti.
Il signor Nguyen Xuan Bac, vicedirettore responsabile del Dipartimento del Credito (Banca di Stato del Vietnam), ha dichiarato: La Banca di Stato del Vietnam ha presentato all’Assemblea Nazionale emendamenti e integrazioni alla Legge sulla Banca di Stato del Vietnam, alla Legge sul riciclaggio di denaro e alla Legge sugli istituti di credito; allo stesso tempo, ha rivisto la normativa sui prestiti per aumentarne la trasparenza, l’apertura e l’applicazione della tecnologia al fine di abbreviare i tempi e le procedure di erogazione del credito.
Le nuove normative mirano ad agevolare alcune delle condizioni per i prestiti di piccolo importo, ad ampliare l’accesso al credito tramite canali elettronici, riducendo così i costi di transazione e facendo risparmiare tempo ai clienti. È stata inoltre ampliata la gamma di beni ammissibili al leasing finanziario, includendo software, diritti di sfruttamento, proprietà intellettuale e dati.
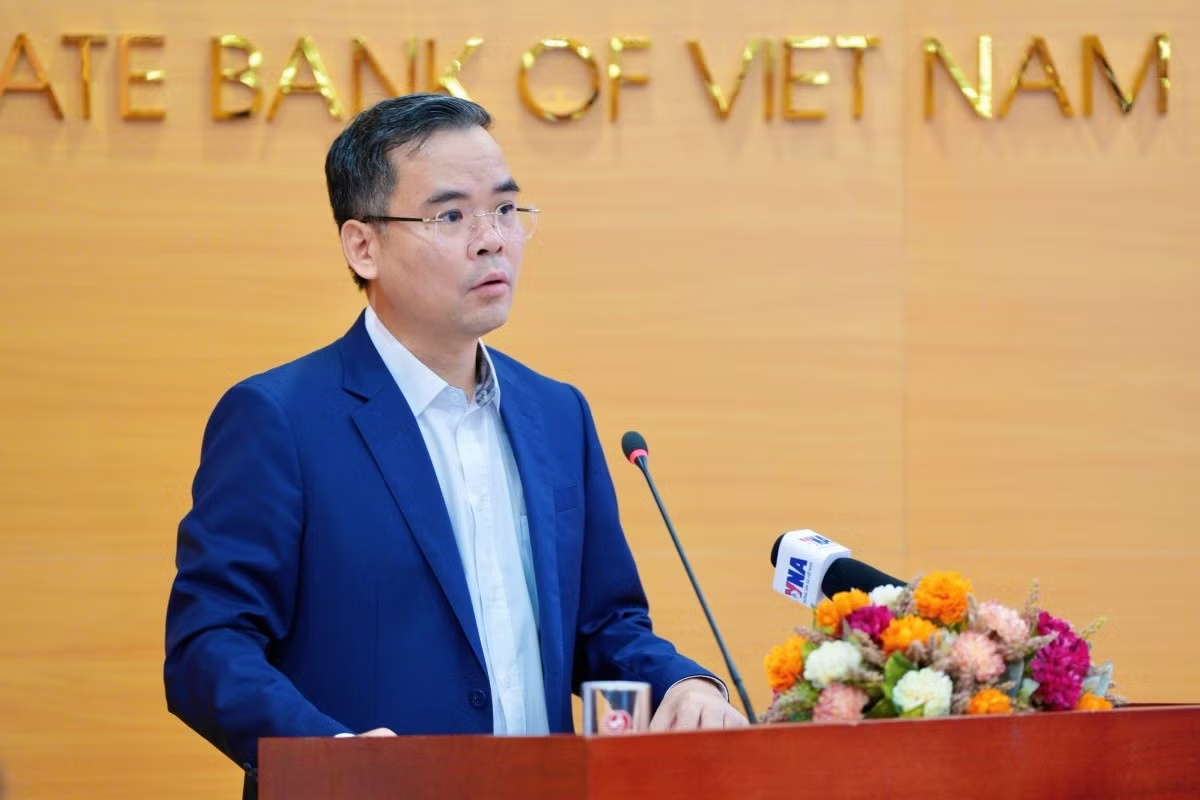
Nel frattempo, gli istituti di credito stanno adottando sempre più standard internazionali di gestione del rischio, richiedendo ai clienti livelli più elevati di trasparenza nelle informazioni finanziarie e nelle garanzie. Pertanto, abbassare gli standard per facilitare la concessione del credito non è una soluzione praticabile.
“La valutazione dei prestiti non garantiti richiede che gli istituti di credito dispongano di informazioni complete sulla situazione finanziaria, il flusso di cassa, la storia operativa e la capacità di rimborso delle imprese. Questi sono gli aspetti più cruciali e fondamentali per sbloccare i flussi di capitale per l’economia”, ha dichiarato il vice governatore Nguyen Ngoc Canh.
Secondo la Banca di Stato del Vietnam, la maggior parte delle PMI in Vietnam sono attualmente di piccole e micro dimensioni, con capacità finanziarie, capitale proprio e resilienza limitati; le loro capacità di gestione, produzione e pianificazione aziendale sono disomogenee.
Alcune imprese non dispongono di piani di produzione e commerciali validi che dimostrino la loro capacità di ripagare i debiti; le informazioni finanziarie, i bilanci e i flussi di cassa sono incompleti e non trasparenti; alcune imprese non hanno bilanci certificati o vi sono discrepanze tra bilanci, dichiarazioni dei redditi e informazioni gestionali interne.
Per le imprese di nuova costituzione o operanti in nuovi settori, gli istituti di credito spesso non dispongono di dati storici sufficienti per valutare la solvibilità, classificarla e prevedere i flussi di cassa. Inoltre, alcune imprese non dispongono di un coordinamento e di una condivisione delle informazioni adeguati con le banche, il che ostacola la valutazione dei flussi di cassa.
Inoltre, alcune PMI si trovano ad affrontare difficoltà di liquidità e di rimborso del debito, come ad esempio scorte elevate, crediti commerciali consistenti e capitale immobilizzato presso i clienti; alcuni debiti sono in scadenza o ristrutturati ma non possono essere rimborsati integralmente. Per alcune imprese operanti nel settore agricolo , i bassi margini di profitto e gli elevati livelli di rischio, unitamente alla mancanza di strumenti assicurativi, limitano ulteriormente l’accesso al credito.
Secondo un rappresentante della Banca di Stato del Vietnam, gli ostacoli legali relativi alle garanzie patrimoniali delle PMI, come ad esempio beni situati in parchi industriali, terreni all’interno di aree pianificate, progetti di costruzione incompiuti o beni privi di documentazione legale completa, impediscono loro di soddisfare le condizioni per ottenere prestiti.
Nel frattempo, il livello di collegamento tra le PMI e le grandi imprese, le imprese a partecipazione estera diretta (IDE) e all’interno delle catene del valore e di fornitura rimane limitato. Di conseguenza, molte PMI non dispongono di sbocchi commerciali stabili e non hanno ancora sviluppato un flusso di cassa sufficientemente sicuro da poter essere utilizzato come base per la valutazione e la concessione di credito da parte degli istituti finanziari.
Nel prossimo periodo, la Banca di Stato del Vietnam continuerà a migliorare il quadro giuridico bancario, creando una base legale coordinata e favorevole per la gestione delle politiche monetarie e bancarie; ad accelerare le riforme delle procedure amministrative; a indirizzare il credito verso i settori produttivi e commerciali e i settori prioritari (incluse le PMI); e a diversificare i prodotti creditizi.
Gli istituti di credito devono studiare metodi di valutazione del credito basati maggiormente su piani di produzione e aziendali, flussi di cassa, storico creditizio, capacità gestionale e dati aziendali; allo stesso tempo, coordinarsi con i ministeri competenti per costruire e migliorare proattivamente il database dei clienti PMI; e continuare a sviluppare forme di finanziamento appropriate come garanzie, factoring, leasing finanziario, finanziamento della catena di approvvigionamento e prodotti finanziari digitali.
Fonte: https://baotintuc.vn/hien-ke-giai-phap-tiep-can-von-khong-chi-dua-vao-tin-dung-ngan-hang-post1386504.html
#Adessonews seleziona nella rete articoli di particolare interesse.
Se vuoi leggere l’articolo completo clicca sul seguente link